Domain entwässerungsgraben.de kaufen?
Wir ziehen mit dem Projekt
entwässerungsgraben.de um.
Sind Sie am Kauf der Domain
entwässerungsgraben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entwässerungsgraben.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Phyto Entwässerung PresslingeZur Unterstützung einer sanften, natürlichen Entwässerung mit Schachtelhalm (Zinnkraut) [1]. Brennnessel und Schachtelhalm können die Ausscheidungsfunktion der Nieren schonend anregen [2]. Magnesium trägt zum Elektrolytgleichgewicht bei [3]. Im Rahmen einer natürlichen Entwässerungskur mit reichlich Flüssigkeitsaufnahme (Tee, Kräutertee, Wasser), viel Bewegung und Körpermassagen.21,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
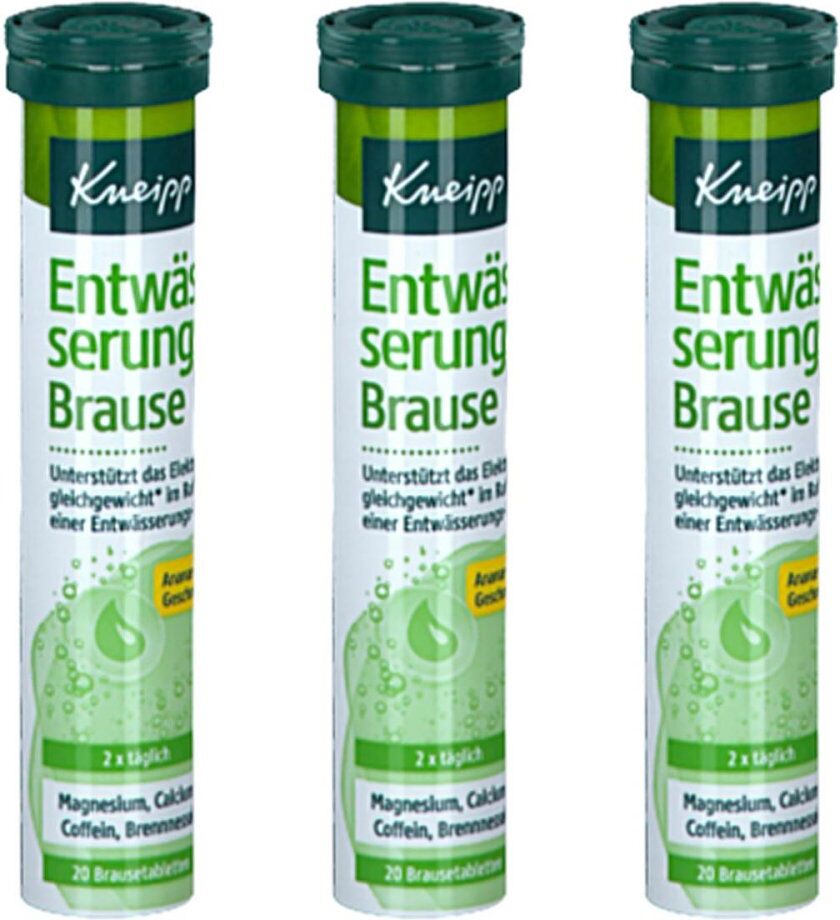
Kneipp Entwässerung BrausetablettenAnwendungsgebiet von Kneipp Entwässerung BrausetablettenUnterstützt das Elektrolytgleichgewicht* im Rahmen einer Entwässerungs-Kur. *Magnesium trägt zum Elektrolytgleichgewicht bei. Magnesium, Calcium und Vitamin C tragen zu einem normalen Energiestoffwechsel bei. Eine ausgewogene Nährstoffzufuhr im Rahmen einer Entwässerungs-Kur ist sinnvoll.Wirkstoffe / Inhaltsstoffe / ZutatenKneipp Entwässerung Brausetabletten enthält: Zusammensetzung Zusammensetzung pro Tagesdosis 2 Brausetabletten: 300 mg (80%**) Magnesium, 800 mg (100%**) Calcium, 80 mg (100%**) Vitamin C, 12 mg (100%**) Vitamin E, 56 mg Coffein***, 60 mg Brennnesselblätter-Extrakt***. ** Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. *** keine Referenzmenge vorhanden Zutaten Säuerungsmittel: Citronensäure Calciumcarbonat, Magnesiumcarbonat, Säureregulator: Natriumhydrogencarbonat, Aromen, Vitamin C, wässriger Extrakt aus Brennnesselblättern 3:1, Coffein, Süßungsmittel: Natriumcyclamat und Saccharin-Natrium, Vitamin E, Farbstoff: Riboflavin-5`-Phopsphat. Eine Tablette enthält 0,02 BEDosierungAnwendungsempfehlung von Kneipp Entwässerung Brausetabletten: 2x täglich eine Brausetablette in einem Glas Wasser (ca. 200 ml) aufgelöst trinken. Die im Wasser aufgelöste Tablette ergibt ein erfrischendes, koffeinhaltiges GetränkHinweiseEnthält Koffein. Für Kinder und schwangere Frauen nicht empfohlen (56 mg Koffein pro Tagesdosis). Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Gut verschlossen und trocken aufbewahren. Nahrungsergänzungsmittel mit Magnesium, Calcium, Vitamin C und E / mit Süßungsmitteln : Kneipp Entwässerung Brausetabletten können in Ihrer Versandapotheke17,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Budrass, Lutz: Die Macht der EntwässerungDie Macht der Entwässerung , Nach der Renaturierung ist die Emscher endlich wieder ein Fluss. Im gesamten 20. Jahrhundert diente sie jedoch als Abwasserkanal und leitete in Betonschalen gelegt den städtischen und industriellen Schmutz in den Rhein. Lutz Budrass und Eva-Maria Roelevink fügen der inzwischen reichlich romantisierten Geschichte des 'Ruhrgebiets' einen neuen Punkt hinzu, indem sie zeigen, dass die Emschergenossenschaft als dessen eigentliche Begründerin zu betrachten ist: Als Hybrid organisierte und legitimierte sie die sozialräumliche Segregation im Industriebezirk - und war so weitaus mehr als ein bloßes infrastrukturelles Großprojekt. , Kraftstofffilter > Kraftstoffversorgung , Erscheinungsjahr: 202411, Titel der Reihe: Histoire#224#, Autoren: Budrass, Lutz~Roelevink, Eva-Maria, Redaktion: Mühlenberg, Jutta, Seitenzahl/Blattzahl: 330, Abbildungen: Achtung, bunt bedruckte Vorsatzseiten!, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Abwasser; Bundesrepublik; Colonialization; Cultural History; Deutsche Geschichte; Economic History; Economy; Emscher; Environmental History; Federal Republic of Germany; Fluss; German Empire; German History; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Großindustrie; History; History of the 20th Century; Industrie; Industry; Infrastructure; Infrastruktur; Kaiserreich; Kolonialisierung; Kommunalpolitik; Kulturgeschichte; Large-scale Industry; Local Affairs; Mine; NS-Ordnung; Natur; Nature; Ns-order; Rhein; Rhine; Ruhr; Ruhr Area; Ruhrgebiet; Ruhrpoland; Ruhrpolen; Sewage; Umweltgeschichte; Wassergesetzgebung; Water Legislation; Weimar Republic; Weimarer Republik, Fachschema: Wirtschaftsgeschichte, Fachkategorie: Geschichte allgemein und Weltgeschichte~Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 406 Blätter, Länge: 240, Breite: 155, Höhe: 33, Gewicht: 573, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **


Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
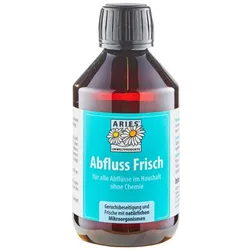
Abfluss Frisch 250mlDas ARIES® Abfluss Frisch - Prinzip: Mikroorganismen als kleine Helfer beseitigen unangenehme Gerüche - Mit Langzeitwirkung. Wirkungsweise und Einsatzgebiete: • Organische Stoffe gelangen in den Abfluss und sind „Kraftfutter“ für Bakterien. Natürliche Mikroorganismen zersetzendie übelriechenden Abfallprodukte dieser Bakterien. Küche: Wirksam bei Ablagerungen durch Fette, Öle, Essensreste. Bad/Dusche/WC: Wirksam bei Ablagerungen durch Duschgel, Shampoo, Haare, Hautschuppen etc. • Sofort bei der Anwendung werden unangenehme Gerüche gebunden. • Die speziellen Mikroorganismen von Abfluss Frisch siedeln sich langfristig an, verdrängen andere Bakterien und halten den Siphon frisch und sauber. • Unangenehme Gerüche werden rein biologisch und dauerhaft bekämpft. Anwendung: 50 ml unverdünnt in den Abfluss / Siphon, kein Wasser nachgießen, 12 Stunden einwirken lassen, regelmäßig anwenden (2 x pro Monat)11,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Phyto Entwässerung PresslingeZur Unterstützung einer sanften, natürlichen Entwässerung mit Schachtelhalm (Zinnkraut) [1]. Brennnessel und Schachtelhalm können die Ausscheidungsfunktion der Nieren schonend anregen [2]. Magnesium trägt zum Elektrolytgleichgewicht bei [3]. Im Rahmen einer natürlichen Entwässerungskur mit reichlich Flüssigkeitsaufnahme (Tee, Kräutertee, Wasser), viel Bewegung und Körpermassagen.21,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Kneipp Entwässerung BrausetablettenAnwendungsgebiet von Kneipp Entwässerung BrausetablettenUnterstützt das Elektrolytgleichgewicht* im Rahmen einer Entwässerungs-Kur. *Magnesium trägt zum Elektrolytgleichgewicht bei. Magnesium, Calcium und Vitamin C tragen zu einem normalen Energiestoffwechsel bei. Eine ausgewogene Nährstoffzufuhr im Rahmen einer Entwässerungs-Kur ist sinnvoll.Wirkstoffe / Inhaltsstoffe / ZutatenKneipp Entwässerung Brausetabletten enthält: Zusammensetzung Zusammensetzung pro Tagesdosis 2 Brausetabletten: 300 mg (80%**) Magnesium, 800 mg (100%**) Calcium, 80 mg (100%**) Vitamin C, 12 mg (100%**) Vitamin E, 56 mg Coffein***, 60 mg Brennnesselblätter-Extrakt***. ** Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. *** keine Referenzmenge vorhanden Zutaten Säuerungsmittel: Citronensäure Calciumcarbonat, Magnesiumcarbonat, Säureregulator: Natriumhydrogencarbonat, Aromen, Vitamin C, wässriger Extrakt aus Brennnesselblättern 3:1, Coffein, Süßungsmittel: Natriumcyclamat und Saccharin-Natrium, Vitamin E, Farbstoff: Riboflavin-5`-Phopsphat. Eine Tablette enthält 0,02 BEDosierungAnwendungsempfehlung von Kneipp Entwässerung Brausetabletten: 2x täglich eine Brausetablette in einem Glas Wasser (ca. 200 ml) aufgelöst trinken. Die im Wasser aufgelöste Tablette ergibt ein erfrischendes, koffeinhaltiges GetränkHinweiseEnthält Koffein. Für Kinder und schwangere Frauen nicht empfohlen (56 mg Koffein pro Tagesdosis). Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Gut verschlossen und trocken aufbewahren. Nahrungsergänzungsmittel mit Magnesium, Calcium, Vitamin C und E / mit Süßungsmitteln : Kneipp Entwässerung Brausetabletten können in Ihrer Versandapotheke17,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Budrass, Lutz: Die Macht der EntwässerungDie Macht der Entwässerung , Nach der Renaturierung ist die Emscher endlich wieder ein Fluss. Im gesamten 20. Jahrhundert diente sie jedoch als Abwasserkanal und leitete in Betonschalen gelegt den städtischen und industriellen Schmutz in den Rhein. Lutz Budrass und Eva-Maria Roelevink fügen der inzwischen reichlich romantisierten Geschichte des 'Ruhrgebiets' einen neuen Punkt hinzu, indem sie zeigen, dass die Emschergenossenschaft als dessen eigentliche Begründerin zu betrachten ist: Als Hybrid organisierte und legitimierte sie die sozialräumliche Segregation im Industriebezirk - und war so weitaus mehr als ein bloßes infrastrukturelles Großprojekt. , Kraftstofffilter > Kraftstoffversorgung , Erscheinungsjahr: 202411, Titel der Reihe: Histoire#224#, Autoren: Budrass, Lutz~Roelevink, Eva-Maria, Redaktion: Mühlenberg, Jutta, Seitenzahl/Blattzahl: 330, Abbildungen: Achtung, bunt bedruckte Vorsatzseiten!, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Abwasser; Bundesrepublik; Colonialization; Cultural History; Deutsche Geschichte; Economic History; Economy; Emscher; Environmental History; Federal Republic of Germany; Fluss; German Empire; German History; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Großindustrie; History; History of the 20th Century; Industrie; Industry; Infrastructure; Infrastruktur; Kaiserreich; Kolonialisierung; Kommunalpolitik; Kulturgeschichte; Large-scale Industry; Local Affairs; Mine; NS-Ordnung; Natur; Nature; Ns-order; Rhein; Rhine; Ruhr; Ruhr Area; Ruhrgebiet; Ruhrpoland; Ruhrpolen; Sewage; Umweltgeschichte; Wassergesetzgebung; Water Legislation; Weimar Republic; Weimarer Republik, Fachschema: Wirtschaftsgeschichte, Fachkategorie: Geschichte allgemein und Weltgeschichte~Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 406 Blätter, Länge: 240, Breite: 155, Höhe: 33, Gewicht: 573, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polak, Paula: Regenwasser nutzen - ein Geschenk für meinen GartenRegenwasser nutzen - ein Geschenk für meinen Garten , In Zeiten der Klimakrise wird uns bewusst, welch wertvolle Ressource Wasser ist. Wir haben das große Glück, in Mitteleuropa relativ viel Wasser zur Verfügung zu haben, dennoch wirken sich Trockenphasen auch bei uns negativ aus. Umso wichtiger ist es, das nasse Geschenk vom Himmel sinnvoll zu nutzen. Im Garten können wir es speichern und zum Gießen verwenden, wir können damit Teiche füllen, die auch für die Tierwelt wichtiger Lebensraum und Trinkwasserquelle sind. Regenwasser lässt sich teilweise in Gründächern zwischenspeichern und erzeugt dort durch Verdunstung ein angenehm kühles, feuchtes Mikroklima. Über sickerfähige Flächen und Sickermulden wird überschüssiges Regenwasser dem Grundwasser zugeführt, so trägt es nicht zu Überschwemmungen bei. Die Landschaftsplanerin Paula Polak ist Expertin für naturnahes Grün und Regenwassermanagement. Anschaulich erklärt sie in ihrem Buch die Grundprinzipien von Regenwassernutzung, Teichbau und einigen Naturgartenelementen. Mithilfe zahlreicher Beispiele für naturnahe Gestaltung und Bepflanzung zeigt sie, wie man dies im eigenen Garten verwirklichen kann - für eine lebenswerte Zukunft in einem grünen und biodiversen Umfeld. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20231015, Produktform: Leinen, Autoren: Polak, Paula, Illustrator: Apfelbacher, Lisa, Seitenzahl/Blattzahl: 176, Abbildungen: zahlreiche farbige Bilder und Illustrationen, Keyword: Gartengestaltung; Teich; Sickerbeet; Gartenteich; Klimawandel; Schwimmteich; Starkregen; Regen; Dürre; Naturgarten; Gartenplanung, Fachschema: Garten~Gartenbau / Garten~Garten / Kunst, Architektur, Design~Garten / Naturgarten~Naturgarten~Wildgarten~Gartenteich - Schwimmteich~Teich / Gartenteich, Fachkategorie: Gartendesign und -planung~Wassergärten und Gartenteiche, Thema: Orientieren, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Natur- und Wildgärten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pala- Verlag GmbH, Verlag: Pala- Verlag GmbH, Verlag: pala-verlag GmbH, Produktverfügbarkeit: 02, Länge: 245, Breite: 175, Höhe: 15, Gewicht: 435, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297515724,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KAHRS Aluminium Unterkonstruktion, 22x60 mm, schwarz, *Compact*, mit Wasserlauf, KlickVorteile von KAHRS Aluminium-Unterkonstruktion 22x60 mm Compact Korrosionsfrei und formstabil - Aluminium quillt und schwindet nicht und arbeitet nicht mit der Witterung Geringe Bauhöhe von 22 mm - die Compact-Variante eignet sich für niedrige Aufbauten, etwa auf Balkon oder Dachterrasse Integrierter Wasserlauf - die Profiloberseite leitet Wasser gezielt ab und hält die Konstruktion trocken Klick-System für verdeckte Befestigung - die Dielen werden ohne sichtbare Schrauben auf dem Profil befestigt Schwarz pulverbeschichtet - tritt zwischen den Fugen optisch zurück und ist unauffällig Leicht und sauber zuschneidbar - einfacher Zuschnitt, geringes Gewicht beim Verlegen Sehr lange Lebensdauer - als Metallprofil deutlich langlebiger als eine Holz-Unterkonstruktion KAHRS Aluminium-Unterkonstruktion 22x60 mm Compact im Detail Diese Aluminium-Unterkonstruktion ist auf geringe Aufbauhöhen ausgelegt: Mit nur 22 mm Höhe und 60 mm Breite ist die Compact-Variante dann die richtige Wahl, wenn unter der Terrasse wenig Platz ist, etwa auf dem Balkon oder über einer Abdichtung. Die Oberseite hat einen Wasserlauf, der Niederschlag gezielt ableitet, sodass keine Feuchte am Auflagepunkt der Diele steht. Über das Klick-System nimmst du die Dielen verdeckt auf, ganz ohne sichtbare Schrauben auf der Sichtseite. Die schwarze Pulverbeschichtung lässt das Profil in den Fugen optisch zurücktreten. Wer lieber mit Holz arbeitet, findet die Alternative in der Holz-Unterkonstruktion, die günstiger, aber nicht so formstabil ist. Anwendungsbereiche der Aluminium-Unterkonstruktion Verbaut wird die Alu-UK überwiegend unter Terrassen, Balkonen und Dachterrassen, dort als tragendes Lagerprofil für den Belag. Über bewohntem Raum ist eine Aluminium-Unterkonstruktion gegenüber Holz oft die sichere Wahl, weil sie weder fault noch arbeitet und sich mit Stelzlagern für den Höhenausgleich kombinieren lässt. Sie trägt klassische Hartholz-Terrassendielen ebenso wie WPC- oder Thermoholz-Beläge, die ohnehin eine formstabile Unterkonstruktion verlangen. Wegen der geringen Bauhöhe spielt sie ihre Stärke besonders dort aus, wo der fertige Belag nur wenig über den Untergrund aufbauen darf. Eigenschaften der Aluminium-Unterkonstruktion Aluminium bringt als Werkstoff für die Unterkonstruktion Eigenschaften mit, die Holz nicht leisten kann: Es ist korrosionsbeständig, dauerhaft maßhaltig und arbeitet nicht mit Feuchtigkeit, sodass das Profil über die Jahre weder quillt noch sich verzieht. Die Pulverbeschichtung schützt die Oberfläche zusätzlich und gibt dem Profil das matte Schwarz. Im Vergleich zur Holz-UK ist Aluminium in der Anschaffung teurer, dafür praktisch unbegrenzt haltbar. Im Sommer wird das Metall in der Sonne wärmer als Holz, was sich auf den Belag aber nur minimal auswirkt, da die Diele nur punktuell aufliegt. Verlegung und Verarbeitung der Aluminium-Unterkonstruktion Für die Montage planst du einen Achsabstand der Profile von rund 50 cm ein, bei Diagonalverlegung entsprechend enger. Auf einem festen Untergrund wie Beton oder Estrich legst du unter jeden Auflagepunkt ein Pad, das das Profil entkoppelt und für Belüftung sorgt. Die Dielen nimmst du über das Klick-System verdeckt auf, der Wasserlauf der Oberseite führt Feuchtigkeit ab. Verschraubst du das Profil oder befestigst den Belag sichtbar, gehören dafür Edelstahl-Terrassenschrauben ins Material - verzinkte Stahlschrauben sind in Aluminium tabu, weil es zu Kontaktkorrosion kommt. Lange Profile reduzieren die Anzahl der Stoßstellen und damit mögliche Schwachpunkte. Passende Kategorien und Ratgeber Alle Aluminium-Unterkonstruktionen ansehen Passende Terrassendielen für den Belag Schritt für Schritt durch den Terrassenbau-Ratgeber Empfehlung vom Holzhandel Deutschland Team Lege auf Beton oder Estrich immer ein Pad oder einen EPDM-Streifen unter das Profil. Beton ist alkalisch und kann Aluminium direkt angreifen, außerdem staut sich ohne Entkopplung Wasser am Auflagepunkt - das Pad lö35,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.